JCB CARD Wの海外旅行保険の注意点←海外生活者の観点から
「JCB CARD W」と、女性向けの「JCB CARD W plus L」は、2017年に新しく登場したカード。39歳までしか申込みできないカードですが、年会費は無料。付帯する海外旅行保険は利用付帯で、利用付帯裏技が使えます。なので、3ヶ月以上の海外長期滞在の予定がある人には、かなり役立つ貴重なカードです。
そんなJCB CARD Wのメリットとデメリット、使い方なども含めて解説していきます。(WとW plus Lの2枚は、基本的にはカードの内容は同じなので、保険内容なども一緒に扱います)
Contents
まず結論。JCB CARD Wの海外旅行での評価
JCB CARD Wの海外旅行での評価について、結論(ポイント)をまとめておきます。
JCB CARD Wの良いところ
●年会費無料
●利用付帯だが利用付帯裏技可能(3ヶ月以上の旅行でも使える)
●JCBトッピング保険の携行品プラン(月240円)加入で高額持ち物もカバー可
JCB CARD Wの悪いところ
●39歳以下しか申し込めない年齢限定カード
●申込みはネットのみ。利用明細もネットのみ
●ケガ病気治療費用の限度額が100万円と、少し少ない ←カード上乗せでカバー
●単身者向け。家族の保険はナシ
●空港ラウンジは使えない
●飛行機遅延/欠航・ロストバゲージ保険は無い
JCB CARD Wは、こんな人向け
●申込み時点で、39歳以下の人
●ネット申込み&ネット明細でOKの人
●独身の人。もしくは結婚しても子供がいない人
●年会費無料が好きな人
●3ヶ月以上の留学、長期海外旅行をする人
●海外旅行に10万円以上の持ち物を持っていく人
JCB CARD Wに付帯の海外旅行保険の補償限度額
保険は利用付帯で、期間は最長90日。
傷害死亡/後遺障害 2000万
傷害治療 100万(1回のケガにつき)
疾病治療 100万(1回の病気につき)
賠償責任 2000万(1回の事故につき)
携行品損害 20万 (1年でリセット)
救援者費用 100万(1年でリセット)
飛行機遅延/欠航 なし
ロストバゲージ なし
(引受保険会社は損保ジャパン日本興亜)
カード付帯の海外旅行保険を選ぶとき、一番重要なのは、一番使う確率の高い、病気ケガの治療費用の補償額です。それが、JCB CARD Wでは「100万円」と少し少なめ。年会費無料カードでも200万円の補償があるカードは他にあります。
ただし、治療費用100万円は悪いわけではないので、他のカードと合わせて使うには良いカードと言えます。
JCB CARD Wの保険の条件は利用付帯。保険を有効にするために交通費などのカード払いが必要
カード付帯保険の条件には二種類あります。
①自動付帯:海外へ行くと自動的に保険が有効になる
②利用付帯:海外旅行の交通費などをカード払いすると保険が有効になる
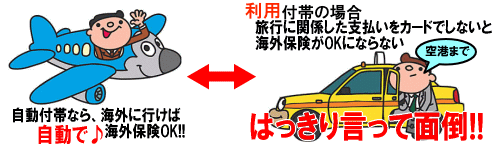
JCB CARD Wは利用付帯なので、保険を有効にさせるためにパックツアー代金や交通費などのカード支払いが必要です。一見、面倒ですよね、利用付帯って。ですが、実は、別の部分でメリットがあります。↓これです。
利用付帯は面倒だが、裏技で3ヶ月以上の旅行でも使える
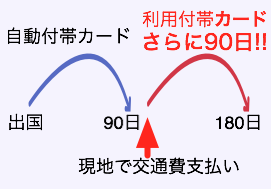
利用付帯のカードは、裏技的な使い方として、「海外へ行ってから、現地公共交通機関をカード払いをすると、その時点から保険が有効になる」という使い方ができます。つまり保険期間を自由に決められるのです。
その使い方をすると、他のカードと組み合わせることで、3ヶ月以上の海外滞在でもカード付帯保険でカバーできます。これが、このJCB CARD Wの強みです。
利用付帯裏技について、その他の利用付帯裏技OKカードなど、詳しくは、↓こちらの記事で解説しています。
JCB CARD Wに、プラスどれだけで海外旅行保険は十分か?
ハッキリ言えば、JCB CARD W 一枚の保険だけでは足りません。
足りるか足りないか、で問題となる項目は、
●疾病・傷害治療費用の額
●救援者費用の額
の2つです。その中でも治療費用は、風邪や腹痛でも使う可能性があり、一番使う確率が高いので最重要。
その治療費用で、必要額を考えてみると、大雑把な額ですが↓こんな感じになります。
●アジア 300〜500万⇒カード2,3枚
(台湾300万、香港400万、シンガポール500万)
●ヨーロッパ 400〜600万⇒カード2,3枚
●オーストラリア 400万⇒カード2枚
●アメリカ(ハワイ含む) 1000万以上⇒カード5枚
(グアム・サイパンは400万くらい)
という感じです。なので、JCB CARD W1枚の付帯保険だけでは「アジアでも保険金が不足する心配アリ」というレベルなのです。ですので、他のカード付帯保険も使って上乗せする必要があるんですね。上乗せについては、↓次、説明します。
足りない分は、他のカード付帯保険との合算でカバー
JCB CARD W一枚だけの付帯保険で足りないので、他の保険付きクレジットカードを持ち、保険を上乗せさせます。
海外旅行保険付きのクレジットカードを2枚以上持っていた場合は、それぞれの項目の補償限度額が合算されるのです!(ただし傷害死亡/後遺障害の項目は合算されない)
具体例で見てみましょう。JCB CARD Wは国際ブランドがJCBなので、もう1枚を、エポスカード(VISA)を選ぶとします。(2枚持つなら国際ブランドが違うカードのほうが使える店が広がるのでオススメです)
※JCB CARD Wは利用付帯裏技で、保険の有効期間を自由に選べるのですが、今回は、上乗せのために、海外へ行く前に交通費をカード払いしたケースを見てみます。
↓表で見ると、補償額はこんな感じに合算されます。
| JCB CARD W | エポスカード | → | 合算結果 | |
|---|---|---|---|---|
| 保険期間 | 90日 | 90日 | → | 90日 |
| 条件 | 利用付帯 | 自動付帯 | ||
| 傷害死亡 /後遺障害 |
2000万 | 500万 | → | 2000万 |
| 傷害治療 費用 |
100万 | 200万 | → | 300万 |
| 疾病治療 費用 |
100万 | 270万 | → | 370万 |
| 賠償責任 | 2000万 | 2000万 | → | 4000万 |
| 携行品損害 | 20万 | 20万 | → | 40万 |
| 救援者費用 | 100万 | 100万 | → | 200万 |
※「傷害死亡/後遺障害」の項目だけは合算されず、高い金額のほうが上限になる。
↑この合算後の額なら、アジア旅行なら、一応、安心できますね。もう少し保険金があったほうが安心という人は、保険付帯カードをさらにもう一枚作っておくと、さらに上乗せになります。合算&必要な保険額に関しては、こういう感じで考えてください。
合算するカードは、別に他のカードでも構いません。年会費無料や年会費の安いカードを探しているなら、こちらの比較表から探してみてください。⇒クレジットカード海外旅行保険比較表(80種以上)
※ちなみに、合算させる目的だけでカードを選ぶなら、保険が自動付帯のカードのほうがラクです。
他の年会費無料JCBカードとの比較
JCBカードには、W以外にも年会費無料のカードが2枚あります。比較表を作ってみました。↓こちらです。
↓やっぱり、Wは最近出てきたカードだけあって、欠点が少なく、内容が良いのがわかると思います。
年会費無料のJCBカード比較
↓青が良い点。赤が悪い点。 JCB W |
 JCB EXTAGE(エクステージ) |
 募集終了 |
||
| (申込の) 年齢対象 |
18〜39歳 | 18〜29歳 | 18歳以上、上限なし | |
| 年会費 | 本会員 | 無料 | ||
| 家族カード | 無料 | |||
| ETCカード | 無料 | |||
| 年齢を過ぎたら | 40歳を超えても利用可能 | 30歳を超えた最初の更新時にJCB一般カードに自動切り替え | ー | |
| 早期解約ペナルティ | なし | 5年以内の退会はカード発行手数料2000円(税別) | なし | |
| カード種類 | 普通カード | 普通カード | リボ払専用カード(上手な使い方) | |
| 海外旅行保険 | 条件 | 利用付帯 | 利用付帯 | 自動付帯 |
| 治療費用 限度額 |
100万円 | |||
| 支払い | キャッシュレス診療可能 | |||
| 発行日数 | 最短3営業日 | |||
| 還元率 | 基本 | 1% | ●発行〜3ヶ月 1.5%(海外2%) ●4〜12ヶ月 0.75%(海外1.25%) ●1年以降 0.5%(海外1%) /年20万円以上利用なら翌年度0.75%(海外1.25%) |
1% |
| JCBスターメンバーズ | × | × | ○ 年50万円以上利用で翌年度は還元率1.1%に |
|
| セブンイレブン | 2% | 2% | 1% | |
| amazon | 2% | 2% | 1% | |
| スタバカード入金 | 5% | 5% | 1% | |
| 買物保険 | 年100万円 | |||
| 紙の明細書 | × | ○ | × | |
| 海外旅行時の臨時増額 | ○ | ○ | × | |
| 詳細 | 詳細ページ | 詳細ページ | 詳細ページ | |
やはり年齢が39歳以下であれば、JCB CARD Wで間違いないですね。
JCB CARD Wのその他の評判の良いところ
JCB CARD Wのその他の評判が良いところを見てみましょう。
JCB CARD Wはキャッシュレス診療OK
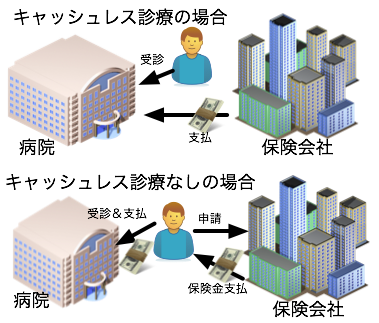
大都市限定になりますが、JCB CARD Wの付帯保険では、キャッシュレス診療が可能です。
キャッシュレス診療とは、「キャッシュレス・メディカルサービス」とか、「医療費キャッシュレスサービス」だとかの呼び名があるのですが、すべて同じです。要は、「現地の病院にかかったときに、保険会社が直接、病院に支払いをしてくれて、自分で支払いをしないで済む」というサービスです。
昔は、このサービスが無く、現地の病院では一度自分で支払いをし(立て替え払いをし)、その後、カード会社(保険会社)に領収書などと一緒に申請をする、という面倒な手続きが必要でした。その面倒な手続きが、JCB CARD Wでは不要になる、ということです。
※最近のカード付帯保険は、ほぼ9割くらいの保険付帯カードが、キャッシュレス診療可能になっています。
ただし、キャッシュレス可能なカードでも、保険会社との提携病院がない場所(たとえば田舎など)では、キャッシュレス診療は不可能で、まず自費で立替をして、それから保険金申請手続が必要です。
キャッシュレス診療の使い方のコツ
私も上海滞在時代や海外旅行で何度か使ったので、キャッシュレス診療の使い方のコツを少し書いておきます。それは3つ。
●体調が悪くなるかも、という段階で提携病院を聞いておく
●いきなり病院に行ってはダメ。カード会社に電話して病院を手配してもらうこと
●土日祝、年末年始など、カード会社が休みの日はキャッシュレス不可
いくら大都市でも、すべての病院が保険会社の提携病院であることはありません。もし飛び込みで病院に行ってしまうと、提携病院ではない場合、キャッシュレス診療サービスは使えないことになります。
なので、まずは提携病院がどこの病院なのか、を調べておく。提携病院が近くにないこともあるからです。そして、実際に病院に行きたくなったら、カード会社に電話して病院を予約してもらう。そうすれば確実にキャッシュレス診療をしてもらうことができます。
※以前は「健康なうちに提携病院を保険会社に聞いておくと安心ですよ」と読者さんにはアドバイスしていたのですが、2016年7月と8月の調査で、いくつかの保険会社で提携病院を教えてもらうのを断られました(涙)。理由はここでは割愛しますが、「本当に体調の悪いときしか提携病院を教えてもらえない」ということがあることは覚えておいてください。
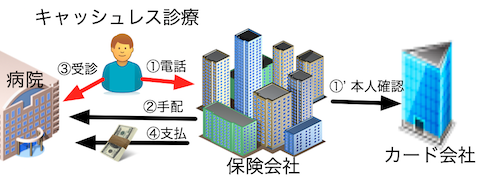
そして、3つ目のポイント、「土日祝、年末年始などはキャッシュレス診療不可」について。キャッシュレス診療のためには、保険会社は「その人がカードの持ち主だ」という確認が必要です(上の図の①')。普通は、その確認は1、2時間で済みます。ですが土日祝などはカード会社が休みで確認が取れません。だからキャッシュレス不可となってしまうのです。覚えておきましょう。
発行までの時間は、最短3営業日
JCB CARD Wの、申込からカード発行までは、最短で3営業日。1週間以内に発行できるので、これは長所と言えます。
留学にも使える(外国語の付保証明書を発行可能)
外国のビザ取得や、留学するときに、カード付帯保険の付保証明書(カードに保険が付いていることの証明書)の提出が必要な場合があります。
JCBカードでは、英語・ドイツ語・フランス語・日本語の付保証明書が発行できるので、留学にもバッチリ使えます。
ショッピング保険は年間100万円まで
JCB CARD Wには、ショッピングガード保険も付いています。保険金の限度額は年間100万円まで。購入日(通販なら到着日)から90日以内に、購入した商品が偶然な事故によって損害を被った場合、保険金がもらえます(自己負担額は1万円)。
たとえば、「買ったばかりのカメラを旅先で落としてこわしてしまった!」などの場合、保険金がもらえます。
JCBは海外サポートの評判が良い
JCBは日本の会社だけあって、海外サービスでも、日本人が欲しいサポートサービスを提供してくれています。
世界の有名都市には、JCBプラザという施設があり、そこでは、日本語の話せるスタッフが相談に乗ってくれるので、JCBカードは、一枚持っていると、いろいろ助かります。
また、JCBカードは、カードの不正利用に対しても、カード所有者の立場に立った優しい対応をしてくれるのでオススメです。
JCB CARD Wのイマイチなところ
次にJCB CARD Wの短所というか、足りない部分も書いておきます。
39歳までしか申し込めない
一番の壁がコレですね。39歳までしか申し込めないこと。
ただし、申込み時点で39歳であれば、その後、40歳以上になってもカードの更新は、できるようです。
入会はWEB入会のみ。紙の明細はナシ
JCB CARD Wは、完全にデジタル対応です。つまり、入会もインターネットからの入会のみで、紙申込みは無し。毎月の利用明細も、ウェブ明細のみで、紙の明細の送付もありません。
空港ラウンジは使えない
空港ラウンジが使えるのは、大体、年会費1万円以上のカードなので、年会費無料のJCB CARD Wで使えないのは、仕方ないですね。
家族の保険はカバーできない(家族特約ナシ・家族カードは発行可)
JCB CARD Wの付帯保険は、あくまでカード会員のみが対象。家族の保険もカバーする「家族特約」は付いていません。(家族特約について詳しくはこちら)
ただ、JCB CARD Wでも、家族カードの発行はできるので(家族カードの年会費も無料)、18歳以上の家族は、家族カードを持てばカード会員と同じ保険をもらえます。
飛行機遅延/欠航・ロストバゲージ保険は無い
JCB CARD Wの付帯保険には、飛行機遅延/欠航・ロストバゲージ保険はありません。これらの保険も有料カードにしか付いていないものです。これらの保険は、保険金をもらうための条件も厳しいので、私は無くてもいいんじゃないかと思っています。
「でも欲しい!」という人は、↓こちらのページを御覧ください。
飛行機欠航/遅延・ロストバゲージ保険付きカード比較表(20枚以上)
JCB CARD Wの海外キャッシングはイマイチ
現地ATMで現地通貨を引き出す「海外キャッシング」は、現地の両替所よりもお得に外貨両替できるオススメの方法。ただし、JCB CARD Wで、それをやるのはイマイチなんです。両替レートはJCBよりマスターのほうが良いですし、繰上げ返済に電話代+振込手数料がかかるからです。
海外キャッシングでお得なカードは、↓こちらでしっかり解説しています。
国際キャッシュカード徹底比較
「JCB CARD W」と「JCB CARD W plus L」の違い
結論を言えば、「女性なら『JCB CARD W plus L』が良いですよ」ということです。
一応、「JCB CARD W」と「JCB CARD W plus L」の違いについて書くと、↓こんな感じ。
「プラスL」についている特典
●会員専用の女性疾病保険に加入できる
●「お守リンダ」という保険に加入できる
(内容は、女性特定がんの保険や犯罪被害保険など)
●カード利用でプレゼントへの応募の権利が得られる
まとめ
ポイントをまとめると、JCB CARD Wは、↓こんなカードです。
●申込み時点で、39歳以下の人
●ネット申込み&ネット明細でOKの人
●独身の人。もしくは結婚しても子供がいない人
●年会費無料が好きな人
●3ヶ月以上の留学、長期海外旅行をする人
●海外旅行に10万円以上の持ち物を持っていく人
利用の注意点
付帯保険は1枚だけでは不十分。必ず他カードで上乗せを。
海外キャッシングは別のカードのほうがいい
空港ラウンジは使えない
飛行機遅延/欠航・ロストバゲージ保険は無い
という感じです。
海外で3ヶ月以上の長期滞在の予定がある人が、他のカードと合わせて使うには、非常におすすめのカードです。ぜひ上手に使ってみてください!!
\ SNSでシェアしよう! /
海外旅行保険節約研究所の注目記事を受け取ろう
 − 海外旅行保険節約研究所
この記事が気に入ったら
いいね!しよう
海外旅行保険節約研究所の人気記事をお届けします。
-
気に入ったらブックマーク!

- フォローしよう! Follow @nomutetsu
