UCSゴールドカードの海外旅行保険は追加保険で最強に。子供との海外旅行におすすめ
UCSゴールドカード(以下、UCSゴールドと表記)は、一見、ごくありふれたレベルの付帯保険しか付いていないカードです。でも、実は、使い方によっては、子連れ家族旅行に非常にお得で役立つカードとなります。
ポイントは、年会費1100円(税込)の「UCS旅とくプラス」という海外旅行保険を追加するサービスの使い方です。それに加入すると、なんと家族特約付きの海外旅行保険を付帯させることができます。年間コスト1000円で家族の保険が手に入る。かなり役立つカードです。
このページでは、そんなUCSゴールドの海外旅行での注意点と上手な使い方を解説します。
Contents
- 1 まず結論
- 2 UCSゴールド単独の海外保険の補償限度額
- 3 家族特約とは
- 4 UCS旅とくプラスとは
- 5 UCS旅とくプラスの海外保険の補償限度額
- 6 【究極活用法】UCS家族カード発行+UCS旅とくプラス夫婦加入
- 7 [上乗せ]UCSゴールドに、プラスどれだけで海外旅行保険は十分か?
- 8 【台湾旅行向け】UCSゴールド究極活用に、プラスハッピーUCカードを上乗せ
- 9 自動付帯と利用付帯の違い
- 10 【治療費用450万円】UCSゴールド究極活用にミライノゴールドを上乗せ
- 11 上乗せで2枚以上持つ場合は、国際ブランドを別のものに
- 12 さらに保険を上乗せしたいなら
- 13 UCSゴールドの評判の良い特典
- 14 UCSゴールドの短所/イマイチなところ
- 15 まとめ
まず結論
UCSゴールドの海外旅行での評価について、結論(ポイント)をまとめておきます。
UCSゴールドのポイント
↓この方法で、平均的なカードが極上保険カードになります。
※年会費はすべて税込
+家族カード発行(年1100円)
+夫婦で「UCS旅とくプラス」加入(年2200円)
=6600円という少ないコストで、家族全員に海外旅行保険を持たせられる!
(この活用方法に関しては下で詳しく解説)
UCSゴールドのおすすめな点
ゴールドだが年会費は3300円(税込)と安い。
初年度年会費無料。
年間100万円以上のカード利用でギフト券3000円贈呈(=次年度年会費実質無料)
「UCS旅とくプラス」は年1100円(税込)の安さで家族特約付き(=家族の海外旅行保険)
家族カード発行で、海外旅行保険が倍増(上乗せ)
保険が自動付帯(海外へ行けば自動で保険が有効に)
UCSゴールドもUCS旅とくプラスもキャッシュレス診療可(子供も可)
空港ラウンジ利用可能
ショッピング保険付き(買った商品の盗難/破損に90日間保証)
UCSゴールドの限界/ダメなところ
家族カードは年会費1100円(税込)
発行まで約1ヶ月と時間がかかる
海外キャッシングは良くない
90日以上の旅行には使えない
飛行機遅延/欠航・ロストバゲージ保険は無い
UCSゴールドは、こんな人向け
●安くかつ、充実した子供の海外旅行保険が欲しい人
●短期旅行者(90日以内)
●自分と配偶者、子供も含めて、海外へ行く機会が多い人
●子供が海外留学(3ヶ月以内)へ行く人
●家族特約を含めた海外旅行保険を上乗せしたい人
●子供のキャッシュレス診療も欲しい人
下にそれぞれ解説していきます!
UCSゴールド単独の海外保険の補償限度額
UCSゴールドに付帯する海外旅行保険は、自動付帯で、期間は最長90日。引受保険会社は、あいおいニッセイ同和損保。UCSゴールド単独では、家族特約(=家族も対象となる保険)は付いていません。
傷害死亡/後遺障害 5000万
傷害治療費用 200万
疾病治療費用 200万
携行品損害 20万
賠償責任 5000万
救援者費用 200万
飛行機遅延/欠航 なし
ロストバゲージ なし
※本会員キャッシュレス不可
家族特約とは
家族特約とは、その特約付きの保険を持っていると、その家族も保険対象になる、というお得な特約です。18歳以下の子供をカード付帯保険でカバーしようと思ったら、この家族特約を使うしか方法はありません。
家族特約の簡単な解説動画を作ってみました。↓こちら。
この「家族特約」のすごい点ですが、「対象家族の人数制限ナシ」というのもすごいですよね。家族の人数が多ければ多いほど、お得になります。
さきほども書きましたが、この家族特約、UCSゴールドには直接は付いていません。ですが、UCSカード会員だけが加入できる追加海外旅行保険サービス「UCS旅とくプラス」に加入すると、そこに家族特約が付いてくるのです。
そんなお得な「UCS旅とくプラス」とはどんなものか?↓下に見ていきましょう。
UCS旅とくプラスとは
UCSカード会員だけが加入できる、年会費1000円(税抜)の「UCS旅とくプラス」というサービスがあります。
UCS旅とくプラスは、要は「カード付帯保険に追加して海外旅行保険に加入できるサービス」です。
UCS旅とくプラスの特長は、家族の保険もカバーする「家族特約」が付いていること。家族特約は普通は年会費1万円以上のカードにしか付いていないので、年会費1000円で家族特約が付けられるというのは、かなりおトクです。保険の内容は↓こんな感じ。(下で、活用方法をしっかり解説します)
UCS旅とくプラスの海外保険の補償限度額
※保険は自動付帯で、期間は最長90日。配偶者や子供、同居の親族の保険も自動で付いてくる家族特約付き。本会員・家族ともにキャッシュレス診療も可能。
傷害死亡/後遺障害 1000万
傷害治療費用 100万
疾病治療費用 100万
携行品損害 20万
賠償責任 2000万
救援者費用 100万
飛行機遅延/欠航 なし
ロストバゲージ なし
傷害死亡/後遺障害 1000万
傷害治療費用 100万
疾病治療費用 100万
携行品損害 20万
賠償責任 2000万
救援者費用 100万
引受保険会社は、あいおいニッセイ同和損保(以前はジェイアイでしたが変わったようです)。
UCS旅とくプラスの家族特約の対象は、広い「全家族型」。「①本会員の配偶者、②本会員または配偶者と同居の親族、③本会員または配偶者と生計を共にする別居の未婚の子」までが対象です。

UCS旅とくプラスの隠れた強みは「夫婦2人加入で保険倍増」
そのままでもお得な「UCS旅とくプラス」ですが、もっとお得な使い方があります。それが「夫婦2人加入で保険倍増」です。
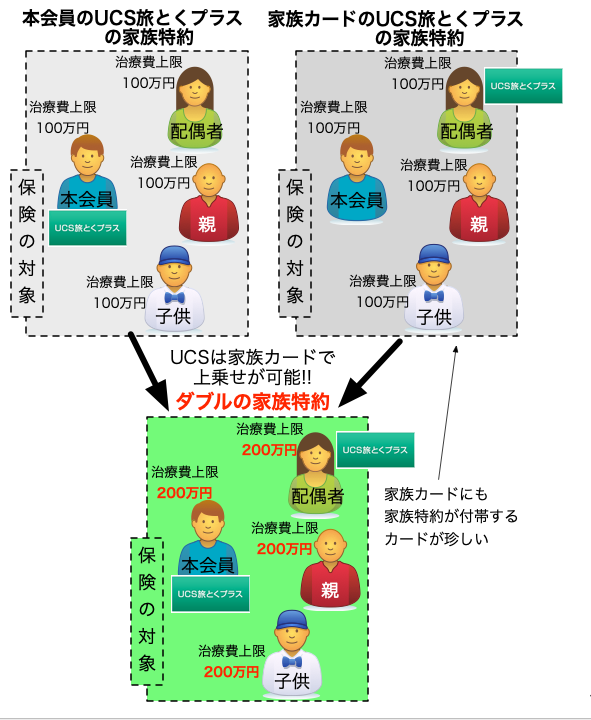
どういうことかと言うと、「UCS旅とくプラス」は、本会員だけではなく、家族カード会員も加入できるのです。そして、本会員と家族カード会員の合計2人が加入した場合、その保険の補償額は、もう一人分が上乗せされ2倍になります(傷害死亡/後遺障害の項目を除く)。↓こんな感じです。
↓本会員と家族カード会員の合計2人が加入した場合
傷害死亡/後遺障害 1000万 ⇒ そのまま
傷害治療費用 100万 ⇒ 200万
疾病治療費用 100万 ⇒ 200万
携行品損害 20万 ⇒ 40万
賠償責任 2000万 ⇒ 4000万
救援者費用 100万 ⇒ 200万
傷害死亡/後遺障害 1000万 ⇒ そのまま
傷害治療費用 100万 ⇒ 200万
疾病治療費用 100万 ⇒ 200万
携行品損害 20万 ⇒ 40万
賠償責任 2000万 ⇒ 4000万
救援者費用 100万 ⇒ 200万
↑普通のカードなら、家族特約が付いているのは本会員カードのみで、配偶者が家族カードを発行しても子供の補償額は増えません。
でも、UCS旅とくプラスは「家族カードに付帯する保険ではない」ので、家族カード会員の加入でも家族特約が付き、結果、子供の補償額も倍増するのです。これがUCSカード会員の一番のメリットと言えます。
で、最終的に見ておきたいのが、
●UCSゴールドにもともと付帯する保険と、
●UCS旅とくプラスを夫婦2人とも加入した時保険、
↑この合計ですね。
↓こうなります。
【究極活用法】UCS家族カード発行+UCS旅とくプラス夫婦加入
UCSゴールドを発行し、家族カードも1枚発行。本会員と家族カード会員ともに、年会費1100円(税込)のUCS旅とくプラスに加入したとします。
↓表で見ると、補償限度額はこんな感じに合算されます。
※年会費は税込額
 UCSゴールド 本会員 |
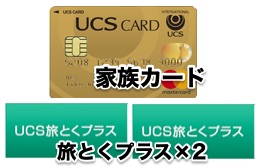 家族カード 旅トクプラス×2 |
→ | 合算結果 | |||
| 年会費 | ¥3300 | ¥1100 ¥1100×2 計¥3300 |
→ | 合計 ¥6600 |
||
| 本会員への補償限度額 | 傷害死亡 | 5000万 | 1000万 | → | 5000万 | |
| ケガ | 200万 | 200万 | → | 400万 | ||
| 病気 | 200万 | 200万 | → | 400万 | ||
| 賠償責任 | 2000万 | 4000万 | → | 6000万 | ||
| 携行品 | 旅* | 50万 | 40万 | → | 90万 | |
| 年 | 50万 | 40万 | → | 90万 | ||
| 救援者 | 200万 | 200万 | → | 400万 | ||
| 保険条件 | 自動付帯 | 自動付帯 | ||||
| 以下、家族への補償限度額(家族特約) | ||||||
| 補償限度額 | 傷害死亡 | 1000万 | 1000万 | → | 1000万 | |
| ケガ | 100万 | 100万 | → | 200万 | ||
| 病気 | 100万 | 100万 | → | 200万 | ||
| 賠償責任 | 2000万 | 2000万 | → | 4000万 | ||
| 携行品 | 旅* | 20万 | 20万 | → | 40万 | |
| 年 | 20万 | 20万 | → | 40万 | ||
| 救援者 | 100万 | 100万 | → | 200万 | ||
| 保険条件 | 自動付帯 | 自動付帯 | ||||
※携行品の「旅」は「1旅行につき」の意味。
※「傷害死亡/後遺障害」の項目だけは合算されず、高い金額のほうが上限になる。
↑こんな感じになります。もう一度、書いておきますが、普通のカードは、家族カードに家族特約は付かないので、家族カードを発行しても子供の保険は増えません。
UCS旅とくプラスだけが特殊で、家族カードで子供の保険を増やすことができるのです。子持ちの家庭には嬉しい特長です。
[上乗せ]UCSゴールドに、プラスどれだけで海外旅行保険は十分か?
UCSゴールドとUCS旅とくプラスの「究極活用」で、海外旅行保険の補償額は増えたのですが、実は、これらの保険だけでは足りません。
ここでは、「足りるか足りないかの基準」を書いておきます。
足りるか足りないか、で問題となる項目は、
●疾病・傷害治療費用の額
●救援者費用の額
の2つです。その中でも疾病・傷害治療費用(=ケガ病気時の病院代)は、保険会社の過去データから一番使う確率が高いことがわかっているので最重要。風邪や腹痛でも使う可能性があるからです。
その治療費用で、必要額を考えてみると、大雑把な額ですが↓こんな感じになります。
●アジア 300〜500万⇒カード2,3枚
(台湾300万、香港400万、シンガポール500万)
●ヨーロッパ 400〜600万⇒カード2,3枚
●オーストラリア 400万⇒カード2枚
●アメリカ(ハワイ含む) 1000万以上⇒カード5枚
(グアム・サイパンは400万くらい)
という感じです。なので、「UCSゴールドの究極活用」では子供の保険の治療費用補償額が200万円と少ないことがわかると思います。
そこで、他の家族特約付きカードを使って、保険を上乗せします。
【台湾旅行向け】UCSゴールド究極活用に、プラスハッピーUCカードを上乗せ
では、まず、一番医療費が安く済みそうな台湾旅行の「治療費用300万円」を目指して、考えてみましょう。年会費無料のプラスハッピーUCカードを上乗せしてみます。↓こんな感じになります。
※年会費は税抜額
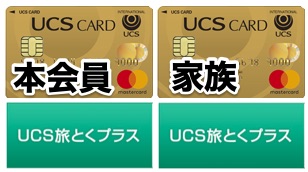 UCSゴールド究極活用 |
 UプラスハッピーUCカード |
→ | 合算結果 | |||
| 年会費 | 合計 ¥6600 |
無料 | → | 合計 ¥6600 |
||
| 自分への補償限度額 | 傷害死亡 | 5000万 | 1000万 | → | 5000万 | |
| ケガ | 400万 | 150万 | → | 550万 | ||
| 病気 | 400万 | 150万 | → | 550万 | ||
| 賠償責任 | 6000万 | 2000万 | → | 8000万 | ||
| 携行品 | 旅* | 90万 | 20万 | → | 110万 | |
| 年 | 90万 | 20万 | → | 110万 | ||
| 救援者 | 400万 | 100万 | → | 500万 | ||
| 保険条件 | 自動付帯 | 利用付帯 | ||||
| キャッシュレス | ◯ | ◯ | ||||
| 以下、家族への補償限度額(家族特約) | ||||||
| 補償限度額 | 傷害死亡 | 1000万 | 1000万 | → | 1000万 | |
| ケガ | 200万 | 100万 | → | 300万 | ||
| 病気 | 200万 | 100万 | → | 300万 | ||
| 賠償責任 | 4000万 | 1000万 | → | 5000万 | ||
| 携行品 | 旅* | 40万 | 20万 | → | 60万 | |
| 年 | 40万 | 20万 | → | 60万 | ||
| 救援者 | 200万 | 100万 | → | 300万 | ||
| 保険条件 | 自動付帯 | 利用付帯 | ||||
| キャッシュレス | ◯ | × | ||||
※携行品の「旅」は「1旅行につき」の意味。
※「傷害死亡/後遺障害」の項目だけは合算されず、高い金額のほうが上限になる。
↑この合算後の額なら、台湾旅行なら少し安心できますね。ただし、プラスハッピーUCカードだけ、付帯保険が利用付帯ですので、このカードで海外旅行の交通費を支払った人のぶんだけ保険が有効になります。
え?自動付帯がわからない?簡単に説明すると、↓こういう感じです。
自動付帯と利用付帯の違い
カード付帯保険の条件には二種類あります。
①自動付帯:海外へ行くと自動的に保険が有効になる
②利用付帯:海外旅行の交通費などをカード払いすると保険が有効になる
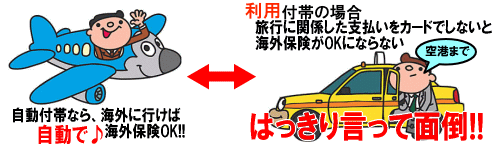
UCSゴールドも、UCS旅とくプラスも、ともに自動付帯です。海外に行けば自動的に保険が有効になります。
【治療費用450万円】UCSゴールド究極活用にミライノゴールドを上乗せ
次は、アメリカ以外のその他の地域で少し安心できるレベル、「子供の治療費用400万円以上」で考えてみましょう。
年会費が3300円(税込)かかりますが、家族特約が充実しているミライノカードゴールドを上乗せしてみます。↓こんな感じになります。
※年会費は税抜額
UCSゴールド究極活用 |
 ミライノゴールド |
→ | 合算結果 | |||
| 年会費 | ¥6600 | ¥3300 | → | 合計 ¥9900 |
||
| 自分への補償限度額 | 傷害死亡 | 5000万 | 5000万 | → | 5000万 | |
| ケガ | 400万 | 500万 | → | 900万 | ||
| 病気 | 400万 | 500万 | → | 900万 | ||
| 賠償責任 | 6000万 | 5000万 | → | 1億1000万 | ||
| 携行品 | 旅* | 90万 | 50万 | → | 140万 | |
| 年 | 90万 | 50万 | → | 140万 | ||
| 救援者 | 400万 | 300万 | → | 700万 | ||
| 保険条件 | 自動付帯 | 自動付帯 | ||||
| キャッシュレス | ◯ | ◯ | ||||
| 以下、家族への補償限度額(家族特約) | ||||||
| 補償限度額 | 傷害死亡 | 1000万 | 1000万 | → | 1000万 | |
| ケガ | 200万 | 250万 | → | 450万 | ||
| 病気 | 200万 | 250万 | → | 450万 | ||
| 賠償責任 | 4000万 | 2500万 | → | 6500万 | ||
| 携行品 | 旅* | 40万 | 25万 | → | 65万 | |
| 年 | 40万 | 25万 | → | 65万 | ||
| 救援者 | 200万 | 150万 | → | 350万 | ||
| 保険条件 | 自動付帯 | 自動付帯 | ||||
| キャッシュレス | ◯ | ◯ | ||||
※携行品の「旅」は「1旅行につき」の意味。
※「傷害死亡/後遺障害」の項目だけは合算されず、高い金額のほうが上限になる。
↑この治療費用補償額450万円なら、アメリカ以外の国なら、まあまあ安心して過ごせると思います。
上乗せで2枚以上持つ場合は、国際ブランドを別のものに
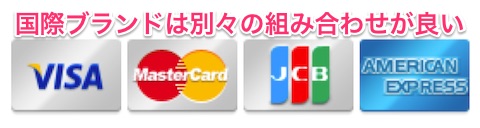
これはちょっとしたお役立ちネタなのですが、海外旅行ではクレジットカードを2枚以上準備し、その2枚の国際ブランドを別のものにしておいたほうが使いやすいです。
なぜなら、海外では「VISAしか使えない店」や「マスターしか使えない店」などがあるからです。2枚ともVISAだと、両方カード利用できない可能性も出てきてしまうからです。(ただし、これは保険の話ではなく、カード払いの話です)
※国際ブランドとは、VISA、マスター、JCB、アメックスなどの、カードの右下にあるマークのこと。
ですので、UCSゴールドで国際ブランドをVISAを選んだら、プラスハッピーUCカードではマスターカードを選ぶことをおすすめします。
盗難に遭ったときのことを考えても、カードは2枚以上あったほうが安全です。
さらに保険を上乗せしたいなら
アメリカへ行くなど、「もっと保険金限度額を高くしたい」という人は、家族特約付きカードをさらにもう一枚作れば、さらに上乗せになります。
ただし、年会費が安いカードは少ないです。他のカード一覧は、↓こちらにまとめています。参考にどうぞ。
UCSゴールドの評判の良い特典
UCSゴールドの、その他の評判が良い特典を見てみましょう。
年間100万円以上のカード払いで年会費が実質ほぼ無料に
UCSゴールドは、年間100万円以上のカード利用をすると、ギフト券3000円分がもらえます。年会費が3300円(税込)なので、つまりこれは「実質年会費ほぼ無料」と言っていいと思います。
子供がいる家庭なら、光熱費や携帯電話代金、家賃などを毎月支払えば、100万円は、そんなに無理ではない金額ですよね。
UCSゴールド/UCS旅とくプラスはキャッシュレス診療OK
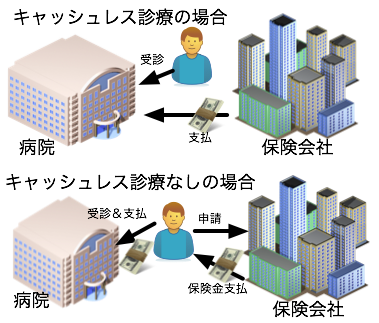
保険会社の提携病院がある都市部限定になりますが、UCSゴールドとUCS旅とくプラスの付帯保険では、キャッシュレス診療が可能です。
キャッシュレス診療とは、「キャッシュレス・メディカルサービス」とか、「医療費キャッシュレスサービス」だとかの呼び名があるのですが、すべて同じです。要は、「現地の病院にかかったときに、保険会社が直接、病院に支払いをしてくれて、自分で支払いをしないで済む」というサービスです。
昔は、このサービスが無く、現地の病院では一度自分で支払いをし(立て替え払いをし)、その後、カード会社(保険会社)に領収書などと一緒に申請をする、という面倒な手続きが必要でした。その面倒な手続きが、UCSゴールドやUCS旅とくプラスでは不要になる、ということです。
ただし、キャッシュレス可能なカードでも、保険会社との提携がない病院では、キャッシュレス診療は不可能で、まず自費で立替をして、それから保険金申請手続が必要です。
キャッシュレス診療の使い方のコツ
私も上海滞在時代や海外旅行で何度か使ったので、キャッシュレス診療の使い方のコツを少し書いておきます。それは3つ。
●体調が悪くなるかも、という段階で提携病院を聞いておく
●いきなり病院に行ってはダメ。カード会社に電話して病院を手配してもらうこと
●土日祝、年末年始など、カード会社が休みの日はキャッシュレス不可
いくら大都市でも、すべての病院が保険会社の提携病院であることはありません。もし飛び込みで病院に行ってしまうと、提携病院ではない場合、キャッシュレス診療サービスは使えないことになります。
なので、まずは提携病院がどこの病院なのか、を調べておく。提携病院が近くにないこともあるからです。そして、実際に病院に行きたくなったら、カード会社に電話して病院を予約してもらう。そうすれば確実にキャッシュレス診療をしてもらうことができます。
※以前は「健康なうちに提携病院を保険会社に聞いておくと安心ですよ」と読者さんにはアドバイスしていたのですが、2016年7月と8月の調査で、いくつかの保険会社で提携病院を教えてもらうのを断られました(涙)。理由はここでは割愛しますが、「本当に体調の悪いときしか提携病院を教えてもらえない」ということがあることは覚えておいてください。
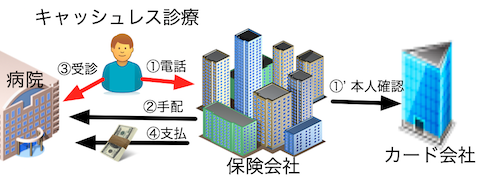
そして、3つ目のポイント、「土日祝、年末年始などはキャッシュレス診療不可」について。キャッシュレス診療のためには、保険会社は「その人がカードの持ち主だ」という確認が必要です(上の図の①')。普通は、その確認は1、2時間で済みます。ですが土日祝などはカード会社が休みで確認が取れません。だからキャッシュレス不可となってしまうのです。覚えておきましょう。
空港ラウンジが使える(海外はホノルルのみ)
他の多くのゴールドカードと同様、UCSゴールドでも、空港ラウンジが使えます。
使えるラウンジがある空港は、↓以下のとおり。
新千歳空港、函館空港、青森空港、秋田空港、仙台空港、新潟空港、成田空港(第1、第2ターミナル)、羽田空港(第1、第2、国際線ターミナル)、富山空港、小松空港、中部国際空港、関西国際空港、伊丹空港、神戸空港、岡山空港、米子空港、広島空港、山口宇部空港、高松空港、松山空港、徳島空港、福岡空港、新北九州空港、長崎空港、熊本空港、大分空港、鹿児島空港、那覇空港、ホノルル国際空港
ただし、プライオリティパスではないので、ホノルル以外の海外の空港では使えるラウンジが無いことはご注意ください。
ショッピング保険付き(買った商品の盗難/破損に90日間保証)
UCSゴールドには、「ショッピング安心保険」というショッピングに対する保険(動産総合保険)も付いています。つまり、UCSゴールドで買った商品を、購入日から90日間、盗難・破損などの偶然な事故によって被った損害を補償してくれます。保険金の限度額は100万円まで(自己負担3000円)。
例えば、「買ったばかりのカメラを旅先で落としてこわしてしまった!」などのときに保険金がもらえます。
UCS旅とくプラスは解約すれば年会費はかからない
海外旅行保険が追加される「UCS旅とくプラス」は、1年ごとですが、不要なときは解約することも可能。入会してそのままにしておくと自動更新されてしまうので、「今年は海外旅行は行かないな」と思ったなら、解約しておけば年会費1000円を節約できます。
UCSゴールドの短所/イマイチなところ
UCSゴールドの限界というか、足りない部分も書いておきます。
カード発行まで約1ヶ月かかる
UCSゴールドは、ネット申込をしてからカードが家に届くまでに約1ヶ月かかります。これは短所ですね。海外旅行まで時間がない人は、早めに申し込んでおきましょう。
飛行機遅延/欠航・ロストバゲージ保険は無い
航空機遅延/ロストバゲージ保険は、UCSゴールドには付帯していません。ただ、これらの保険は、なくても問題ないと私は思っています。
付帯していたとしても、このように条件が厳しいからです。⇒「飛行機遅延は4時間以上の遅れor欠航」、「手荷物遅延は到着から6時間以上遅れ」、「手荷物紛失は到着から48時間以内に届かない場合」など。
また、もらえる保険金も、限定されています。出発便/帰国便の航空機遅延/欠航の場合に保険金がおりるのは待ち時間の食事代のみ。乗継便の航空機遅延/欠航の場合に保険金がおりるのは、ホテル宿泊料金、待ち時間の食事代のみ。ロストバゲージの場合は、衣類や生活必需品の購入費用のみ、です。
「それでも、やっぱり欲しい」と思う場合は、↓こちらの比較表を参考に他のカードを作ることを検討してみてください。
参考記事:飛行機欠航/遅延・ロストバゲージ保険付きカード比較表(20枚以上)
UCSゴールドでの海外キャッシングはイマイチ
現地ATMで現地通貨を引き出す「海外キャッシング」は、現地の両替所よりもお得に外貨両替できるオススメの方法。ただし、UCSゴールドで、それをやるのはおすすめできません。おすすめできない理由は2つ。①繰上げ返済に電話代+振込手数料がかかる、②海外ATM引き出し後の明細反映が遅い、という理由からです。
海外キャッシングでお得なカードは、年会費無料のものがあるので、別に作るべきです。↓こちらでしっかり解説しています。
国際キャッシュカード徹底比較
まとめ
ポイントをまとめると、UCSゴールドは、↓こんなカードです。
UCSゴールドは、こんな人向けのカード
●安くかつ、充実した子供の海外旅行保険が欲しい人
●短期旅行者(90日以内)
●自分と配偶者、子供も含めて、海外へ行く機会が多い人
●子供が海外留学(3ヶ月以内)へ行く人
●家族特約を含めた海外旅行保険を上乗せしたい人
●子供のキャッシュレス診療も欲しい人
利用の注意点
子供の海外旅行保険のためには「UCS旅とくプラス」の加入が必須
家族カードを発行し家族会員も「UCS旅とくプラス」に加入する「究極活用」をすべき
発行まで約1ヶ月かかる
UCSゴールドの究極活用だけでは子供の海外旅行保険は不足。上乗せ必須
海外キャッシングは別のカードがおすすめ
90日以上の旅行には使えない
飛行機遅延/欠航・ロストバゲージ保険は無い
という感じです。
付帯保険をしっかり活用するためには、家族カード発行やUCS旅とくプラス加入など、準備が多いのですが、そのぶん、コストは低いのに充実した保険が付くカードです。
お子さんも海外へ行く家庭には、非常におすすめです。上手に使ってくださいね。
\ SNSでシェアしよう! /
海外旅行保険節約研究所の注目記事を受け取ろう
 − 海外旅行保険節約研究所
この記事が気に入ったら
いいね!しよう
海外旅行保険節約研究所の人気記事をお届けします。
-
気に入ったらブックマーク!

- フォローしよう! Follow @nomutetsu
